
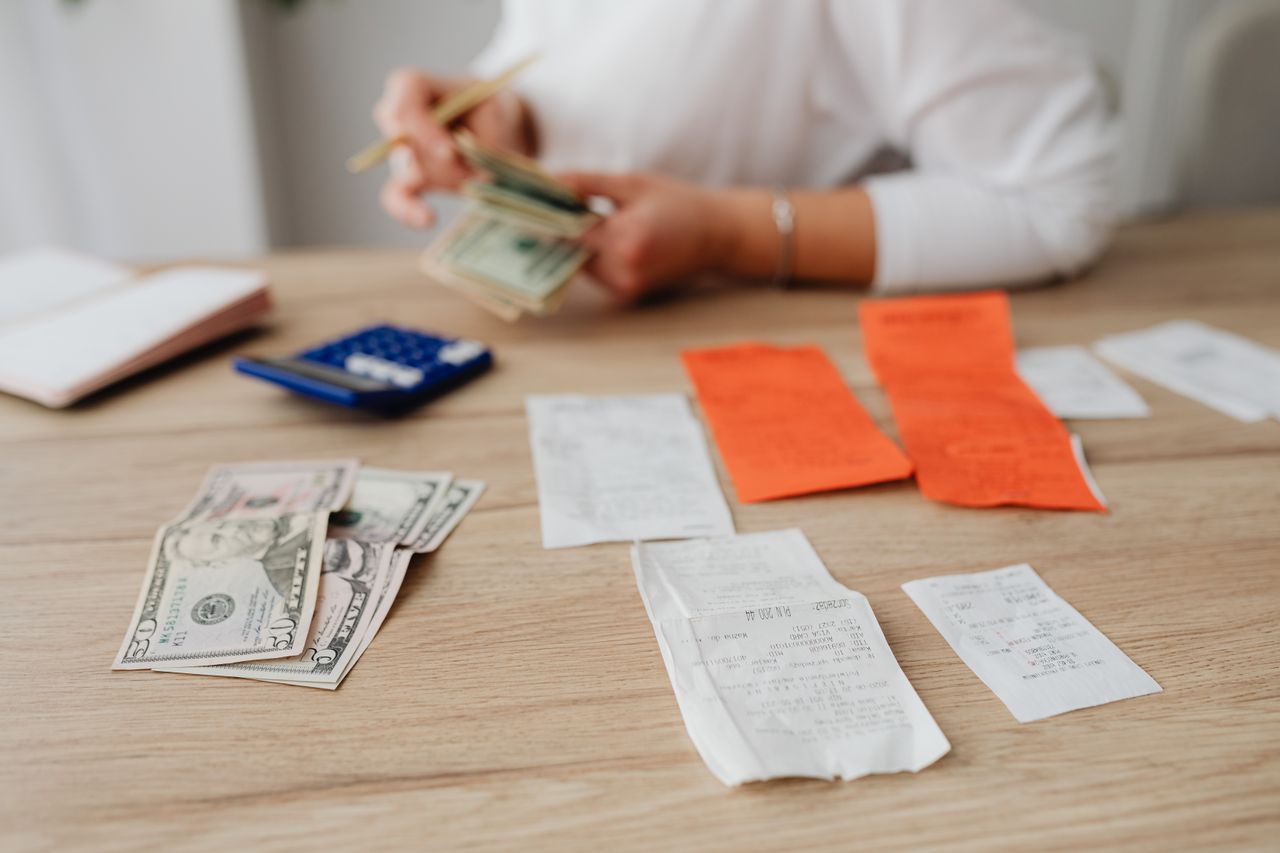
Di tengah dinamika ekonomi yang terus bergerak cepat, tantangan terbesar bagi kebanyakan orang bukan hanya soal bagaimana mencari pemasukan tambahan, melainkan bagaimana mengelola pengeluaran agar tidak lebih besar dari pasak daripada tiang. Biaya hidup yang cenderung merangkak naik seringkali membuat saldo rekening mendadak ludes sebelum akhir bulan tiba. Padahal, jika dicermati lebih dalam, banyak pengeluaran bocor yang sebenarnya bisa dicegah.
Kabar baiknya, di era digital seperti sekarang ini, teknologi hadir bukan hanya sebagai sarana hiburan atau komunikasi, melainkan juga sebagai penyelamat finansial. Ponsel pintar di dalam genggaman Anda menyimpan potensi besar untuk membantu mengendalikan arus kas. Menggunakan berbagai platform dan fitur yang tersedia, cara menghemat pengeluaran bulanan kini menjadi jauh lebih praktis, terukur, dan bahkan otomatis.
Berikut adalah deretan trik sederhana namun efektif dalam memanfaatkan aplikasi digital untuk menekan biaya hidup sehari-hari, merapikan keuangan, dan mengamankan masa depan finansial Anda.
Kenali Musuh Utama: Kebocoran Keuangan Tak Kasat Mata
Sebelum melangkah jauh pada pemanfaatan aplikasi, penting untuk memahami akar masalah dari borosnya pengeluaran. Sering kali, kita merasa tidak membeli barang-barang mahal, tetapi uang bulanan tetap saja habis tak bersisa. Penyebabnya adalah transaksi-transaksi kecil yang dilakukan secara terus-menerus—seperti secangkir kopi kekinian setiap pagi, biaya layanan pesan-antar makanan yang ditambah tip dan ongkir, hingga langganan aplikasi streaming yang jarang ditonton.
Tanpa pencatatan yang baik, pengeluaran mikro ini luput dari perhatian. Di sinilah peran krusial teknologi digital dimulai. Alih-alih mencatat manual di buku catatan yang kerap terlupakan, Anda bisa mengandalkan berbagai aplikasi pengelola keuangan modern.
1. Manfaatkan Aplikasi Pencatat Keuangan Otomatis
Langkah fundamental dalam menghemat pengeluaran bulanan adalah mengetahui persis ke mana saja uang Anda mengalir. Saat ini, banyak aplikasi personal finance seperti Wallet, Money Lover, atau Ledger yang dirancang sangat intuitif.
Aplikasi-aplikasi ini tidak hanya sekadar tempat mencatat pemasukan dan pengeluaran secara manual, tetapi beberapa di antaranya bahkan bisa disinkronkan langsung dengan akun bank atau dompet digital Anda. Dengan integrasi ini, setiap transaksi yang terjadi—baik transfer keluar, pembayaran QRIS, maupun tarik tunai—akan tercatat secara otomatis.
Strategi Penerapannya:
- Buat Kategori Anggaran (Budgeting): Tentukan batas maksimal pengeluaran untuk pos-pos tertentu, seperti makan di luar, transportasi, belanja bulanan, dan hiburan.
- Aktifkan Notifikasi Batas Anggaran: Sebagian besar aplikasi keuangan akan memberikan peringatan atau alert ketika pengeluaran dalam satu kategori tertentu sudah mencapai 80% dari jatah bulanan Anda. Hal ini akan memicu alarm psikologis untuk segera mengerem pengeluaran di sisa bulan tersebut.
2. Berburu Promo, Cashback, dan Voucher dengan Bijak
Berbelanja kebutuhan sehari-hari secara online melalui e-commerce atau menggunakan aplikasi e-wallet adalah pisau bermata dua. Di satu sisi, hal ini sangat memudahkan. Di sisi lain, kemudahan ini sering kali memicu pembelian impulsif (impulse buying).
Namun, jika Anda tahu cara memainkannya, aplikasi belanja justru bisa menjadi alat ampuh untuk menghemat pengeluaran bulanan. Kuncinya adalah disiplin dan tidak mudah tergiuk membeli barang yang sebenarnya tidak dibutuhkan hanya karena ada diskon.
Strategi Penerapannya:
- Manfaatkan Fitur Cashback dan Poin Loyalitas: Gunakan aplikasi pembayaran digital yang menawarkan cashback atau poin untuk setiap transaksi utilitas, seperti pembelian token listrik, pulsa, atau pembayaran tagihan air. Akumulasi poin ini nantinya bisa ditukar kembali untuk potongan harga di kemudian hari.
- Bandingkan Harga Lintas Platform: Sebelum memutuskan check out keranjang belanjaan, sempatkan untuk membandingkan harga produk yang sama di dua atau tiga aplikasi e-commerce berbeda. Jangan lupa memanfaatkan voucher gratis ongkir yang sering dibagikan pada tanggal-tanggal kembar.
3. Otomatisasi Tabungan Melalui Fitur Auto-Debit
Salah satu jebakan psikologis dalam mengelola keuangan adalah konsep: “Menabung adalah sisa uang setelah berbelanja.” Kenyataannya, jika menunggu sisa, hampir pasti tidak akan ada uang yang tersisa untuk ditabung.
Aplikasi perbankan digital saat ini telah menyediakan fitur revolusioner untuk membalikkan konsep tersebut, yaitu fitur auto-debit atau pemotongan saldo otomatis untuk ditransfer ke rekening tabungan terpisah atau instrumen investasi.
Strategi Penerapannya:
- Atur pendebitan otomatis pada tanggal gajian, persis sehari setelah Anda menerima pemasukan bulanan.
- Sisihkan minimal 10 hingga 20 persen dari pendapatan Anda langsung ke rekening investasi atau tabungan khusus yang tidak memiliki kartu ATM. Dengan cara ini, Anda “dipaksa” hidup dengan sisa anggaran yang ada, yang secara otomatis akan mengerem gaya hidup konsumtif.
4. Kurangi Biaya Administrasi dengan Perbankan Digital
Banyak orang mengabaikan biaya-biaya kecil seperti biaya administrasi bulanan bank, biaya transfer antarbank, atau biaya top-down dompet digital. Padahal, jika diakumulasikan selama setahun, angka-angka kecil ini bisa menjelma menjadi jumlah yang cukup besar—bisa mencapai ratusan ribu hingga jutaan rupiah.
Kehadiran bank digital (digital banking) seperti Bank Jago, SeaBank, Blu by BCA, Bank Neo Commerce, dan sejenisnya menawarkan solusi nyata untuk memangkas biaya-biaya tersembunyi ini.
Strategi Penerapannya:
- Pindahkan sebagian dana operasional harian ke bank digital yang menawarkan kuota gratis transfer antarbank setiap bulannya.
- Manfaatkan fitur “Kantong” atau Pocket di dalam aplikasi bank digital tersebut untuk memisahkan dana darurat, anggaran belanja, pos liburan, dan pembayaran cicilan. Pemisahan ini akan membuat Anda tidak keliru menggunakan dana yang seharusnya dialokasikan untuk kebutuhan mendesak.
5. Efisiensi Pengeluaran Utilitas dan Langganan Digital
Di era streaming saat ini, sangat mudah bagi seseorang untuk berlangganan berbagai layanan sekaligus: platform film, musik, penyimpanan awan (cloud storage), hingga aplikasi produktivitas. Tanpa disadari, potongan otomatis dari kartu kredit atau dompet digital untuk biaya langganan ini terus menggerus saldo setiap bulannya.
Strategi Penerapannya:
- Lakukan audit langganan digital secara berkala setiap tiga bulan sekali. Cek melalui riwayat transaksi di aplikasi perbankan Anda.
- Batalkan langganan aplikasi yang dalam sebulan terakhir hampir tidak pernah Anda buka atau gunakan.
- Untuk layanan hiburan seperti streaming film atau musik, manfaatkan paket keluarga (family plan) yang dibagikan bersama anggota keluarga atau kerabat dekat untuk menekan biaya hingga setengah harga.
Perubahan Mindset: Teknologi Adalah Alat, Disiplin Adalah Kunci
Menggunakan aplikasi digital untuk menghemat pengeluaran bulanan pada akhirnya akan sangat bergantung pada disiplin penggunanya. Aplikasi tercanggih di dunia pun tidak akan mampu menyelamatkan keuangan seseorang jika ia terus-menerus menuruti hasrat konsumtif dan mengabaikan perencanaan anggaran.
Teknologi bertindak sebagai navigator yang menunjukkan arah, memberikan peringatan dini, dan mempermudah eksekusi. Namun, keputusan untuk berbelok, mengerem, atau terus maju tetap berada di tangan Anda.
Mulailah langkah kecil hari ini. Unduh satu aplikasi pengelola keuangan yang paling sesuai dengan gaya hidup Anda, atur pos-pos pengeluaran, dan rasakan perbedaannya di akhir bulan. Pengelolaan keuangan yang sehat bukan tentang seberapa besar penghasilan Anda, melainkan seberapa cerdas Anda mengelola setiap rupiah yang singgah di tangan Anda.